Assurance auto et frugalisme : comment réduire ses dépenses automobiles
Une voiture coûte en moyenne près de 5 000 euros par an à un ménage français, soit environ 416 euros par mois une fois additionnés l’amortissement de l’achat, l’assurance, le carburant et l’entretien. Pour qui cherche à vivre avec moins, ce poste mérite exactement le même examen qu’un abonnement oublié ou qu’un panier de courses. Bonne nouvelle : une partie de cette somme se réduit sans rien changer à ses trajets. L’assurance en fait partie, et c’est le levier le plus rapide à activer.
Ce que la voiture coûte vraiment chaque année
Un budget qui dépasse largement le carburant
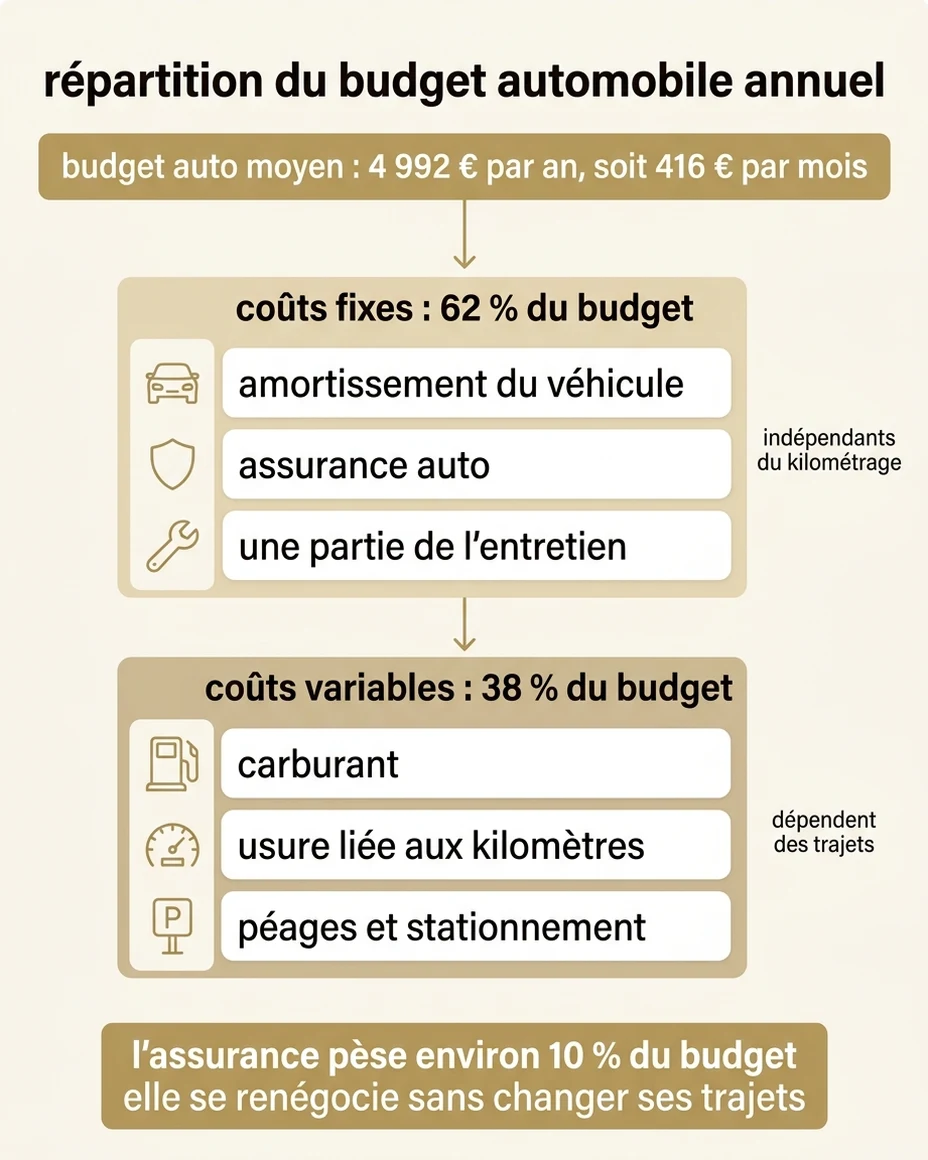
Les données compilées par Roole Data situent le budget automobile moyen des ménages français à 4 992 euros par an, soit 416 euros par mois. L’Automobile Club Association, qui suit plusieurs véhicules types sur une année complète, aboutit à une fourchette de 5 000 à 10 000 euros selon le modèle et le kilométrage parcouru. Le carburant, seul poste que la plupart des conducteurs surveillent réellement, ne représente qu’une fraction de ce total. L’assurance, elle, pèse environ un dixième du budget, année après année, sans que personne n’y touche.
La part des coûts qui ne dépend pas du kilométrage
C’est le point qui change tout dans une logique frugaliste : près de 62 % du budget automobile ne varie pas avec les kilomètres parcourus. L’amortissement du véhicule, la prime d’assurance et une partie de l’entretien tombent que la voiture roule ou reste au garage. Rouler moins fait donc baisser la facture, mais jamais autant qu’on l’espère. Les économies durables viennent d’abord des postes fixes, ceux que l’on paie par habitude, sans jamais les remettre en cause.
Mesurer son propre budget avant de couper quoi que ce soit
Les moyennes servent de repère, pas de diagnostic. Avant d’arbitrer, reprenez douze mois de relevés bancaires et rangez chaque ligne dans cinq colonnes : achat ou crédit, assurance, carburant, entretien et réparations, stationnement et péages. L’exercice prend une soirée et donne presque toujours une surprise, souvent du côté des petites réparations ou du stationnement. C’est ce chiffre personnel, et non la moyenne nationale, qui indique par où commencer.
L’assurance, le poste qui se réduit sans changer ses habitudes
Ajuster la formule à la valeur réelle du véhicule
Beaucoup de conducteurs continuent de payer une formule tous risques sur un véhicule dont la valeur de revente ne justifie plus l’indemnisation. Le réflexe utile consiste à comparer le montant annuel de la prime avec ce que l’assureur verserait réellement en cas de perte totale. Sur une voiture de dix ans, l’écart est souvent parlant. À l’inverse, descendre au tiers sur un véhicule récent encore financé à crédit expose à payer des mensualités pour une voiture disparue. Le calcul se fait une fois, la décision vaut ensuite pour plusieurs années.
La souscription en ligne comme levier d’économie
Les assureurs en ligne ont supprimé l’agence, le rendez-vous et la paperasse, et cette simplification se retrouve dans le tarif. Des acteurs comme Ornikar permettent de souscrire une assurance pour votre auto en quelques minutes, avec un devis obtenu directement depuis la plateforme, des garanties modulables selon l’usage réel du véhicule et un contrat que l’on gère depuis une application. La marque annonce une économie moyenne de 430 euros par an, un ordre de grandeur à confronter à son propre profil au moment du devis. Côté sortie, la loi Hamon autorise la résiliation sans frais ni justificatif passé douze mois de contrat, ce qui rend le changement d’assureur nettement moins contraignant qu’avant.
Les réglages qui font baisser la prime
À couverture équivalente, plusieurs paramètres restent négociables au moment du devis. Le kilométrage annuel déclaré, d’abord : beaucoup d’automobilistes ont conservé celui de leur ancien trajet domicile-travail. La franchise ensuite, qu’il est cohérent de remonter si l’épargne de précaution permet d’absorber un sinistre. Les options, enfin, dont l’utilité mérite un examen ligne à ligne : véhicule de remplacement, garantie du contenu, extension aux conducteurs occasionnels. Chacune se justifie ou non selon la situation, et une option payée par défaut pendant dix ans finit par coûter cher.
Les autres leviers à activer une fois par an
Entretien et carburant
Vérifier la pression des pneus tous les mois, suivre le carnet d’entretien plutôt que de réparer dans l’urgence, demander deux devis avant toute intervention lourde : ces réflexes coûtent surtout du temps et se retrouvent chaque année dans le budget. Un pneu sous-gonflé consomme davantage et s’use plus vite, ce qui fait payer deux fois la même négligence. La conduite souple, elle, agit directement sur la consommation, sans investissement d’aucune sorte.
Remettre l’usage du véhicule en question
La question la plus rentable est aussi la plus inconfortable : ce véhicule est-il réellement utilisé ? Un second véhicule qui sert deux fois par mois coûte presque toujours plus cher que les locations ponctuelles ou l’autopartage qui pourraient le remplacer, puisqu’il continue de générer assurance, entretien et décote sans rouler. Le raisonnement vaut pour tous les postes du quotidien, comme le montre notre sélection des 5 dépenses à bannir pour devenir frugaliste. Passer le budget auto au même filtre une fois par an suffit à récupérer plusieurs centaines d’euros, sans rien sacrifier au confort de déplacement.